広告 このコンテンツには広告を含む場合があります。
海外ATMでスキミング被害 クレジットカード40万円不正キャッシングの補償まで
ACマスターカードで、約40万円の不正キャッシング被害に遭いました。
ACマスターカードは、アコムが発行するリボ払い専用のクレジットカードです。
海外でキャッシングした場合でも、当日中に返済すれば手数料を抑えられ、ほぼ金利負担なしで利用できる便利なカードです。
僕はACマスターカードを、ほぼ海外旅行でしか使っていません。
2026年9月13日(日)20:00頃、アコムから「不正利用の疑いがある」とSMSが届きました。
SMSに記載されていた電話番号を確認すると、アコムの電話番号でした。
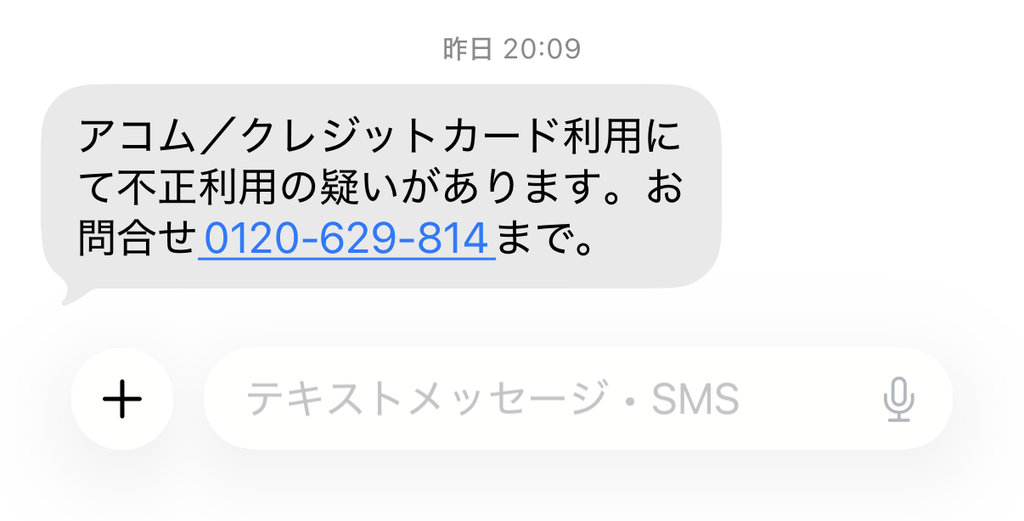
すぐに電話したところ、海外で利用された履歴があるとのことで本人確認が行われ、不正利用と判明。
カードは緊急停止されました。
この記事では、不正利用が発覚してから補償されるまでの流れと、不正利用された経緯について紹介します。
目次
不正利用が分かった経緯
不正利用に気づいたのは、2026年9月13日(日)20:00頃です。
アコムから「不正利用の疑いがある」とSMSが届き、アプリを確認すると、やはり「不正利用の疑いがある」と表示されていました。
SMSに記載されていた電話番号を確認したところ、間違いなくアコムの番号だったため、すぐに電話しました。
海外で数回にわたり約40万円をキャッシング
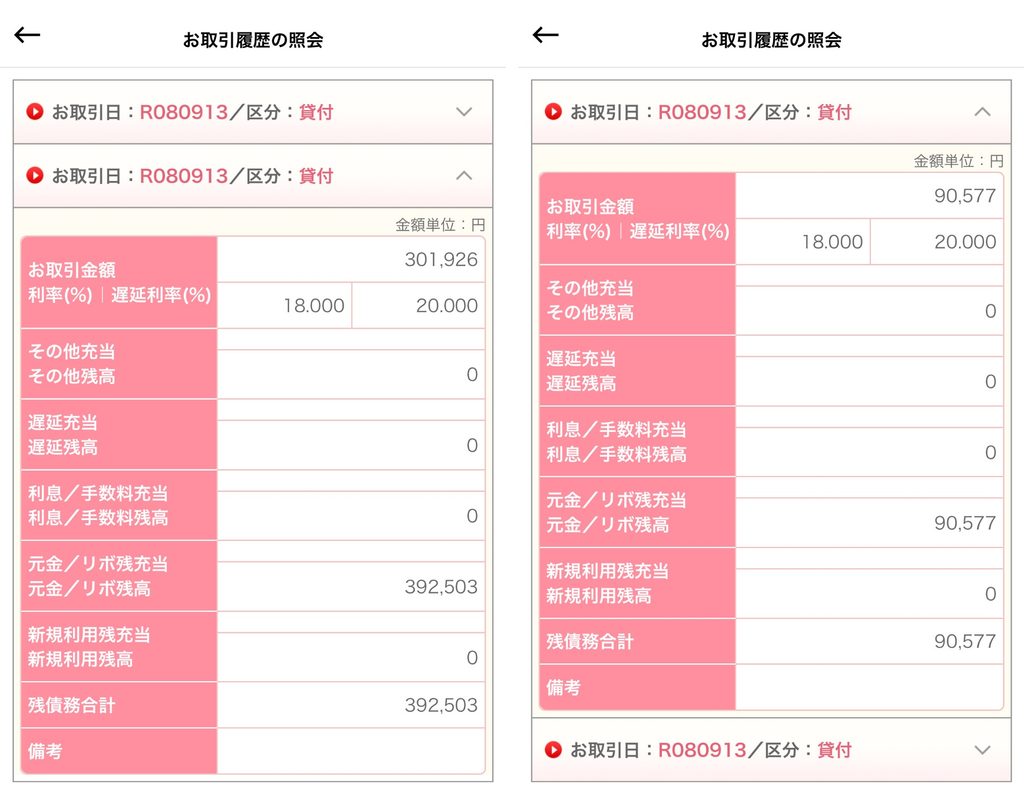
カスタマーサポートに電話したところ、海外で僕のクレジットカードが数回にわたり、合計483,080円がキャッシングされているとのことでした。
| 2026/9/13 | 301,926円 |
|---|---|
| 2026/9/13 | 90,577円 |
すでにカードは緊急停止されていましたが、今後の手続きについて説明を受けました。
カスタマーサポートから確認されたのは、主に以下の内容です。
- 登録者情報
- 被害に遭ったクレジットカードが手元にあるか
もちろん、カードは手元にありました。
今後は、補償担当者から1週間以内にヒアリングの電話があるとのこと。
この時点では、補償されるかどうかについては回答してもらえませんでした。
また、特殊詐欺などへの対策として、補償担当者から着信する電話番号も教えてもらいました。
翌日に補償担当者から電話
翌日の16:00頃、事前に教えてもらっていた電話番号から連絡があり、今回の不正キャッシングについてヒアリングを受けました。
この電話で、被害の詳細が分かりました。
今回の不正キャッシングは僕以外にも被害者がいたようで、共通点は以下だったとのことです。
- バリ島でカードを利用していた
- 不正キャッシングされた場所はフランス
僕も2026年5月にバリ島へ行っており、該当のクレジットカードでキャッシングをしていました。
さらに、この確認の電話で気づいたことがあります。
前年にもバリ島へ行っており、そのときも不正キャッシングを試みられていたことが分かりました。
そのときは別の取引でATMにクレジットカードが飲み込まれたため、僕自身でカードを緊急停止しています。
カードが飲み込まれる前にスキミングされていた可能性があり、その後カードを停止したため、結果的に被害を避けられました。
カード会社もこの時に教えてくれればいいのに…
バリ島へ行く予定がある方は、ATMの利用には注意した方がよいでしょう。
最終的に、補償担当者から確認されたのは以下の内容でした。
ヒアリング内容
- 被害に遭った時間にどこにいたか
- クレジットカードは手元にあるか
- カードの保管方法
- 被害に遭った時間に日本にいたことを証明できるものはあるか
僕の場合、不正利用があった翌日にクリニックへ行っており、被害発生から約12時間後の領収書が手元にありました。
そのため、アコムから送付される不正利用の確認書に署名し、クリニックの領収書のコピーと、不正利用されたクレジットカードを同封して返送することになりました。
※不正利用が発覚した場合、日本でクレカの利用やATMを利用して明細を取っておくと証拠になりそうです。
また、今後アコムから確認の電話をする場合があり、その際に連絡が取れない、折り返しがないと補償対象外になる可能性があるため注意するよう伝えられました。
結果が分かるまでには、2か月程度かかる可能性があるとの説明でした。
3日後に確認書が届き返送
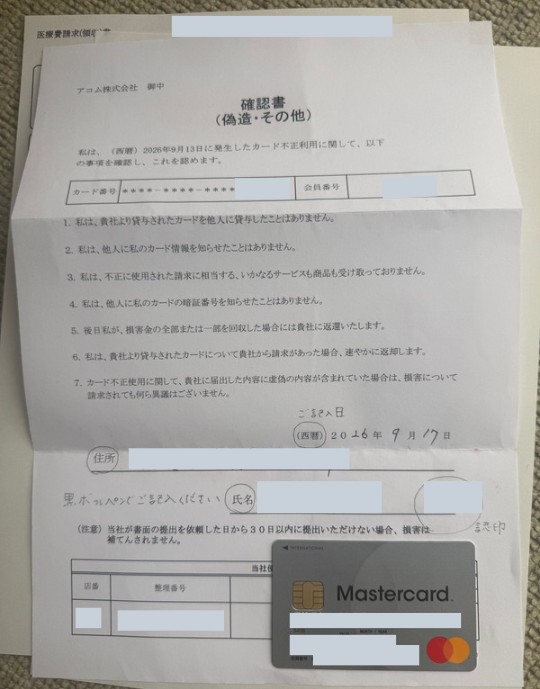
3日後、不正利用に関する確認書が届きました。
内容を確認すると、カードを他人に貸していないか、暗証番号を教えていないかなど、利用者側に落ち度がなかったかを確認する項目が記載されていました。
もちろん、僕には該当する落ち度はなかったため署名し、不正利用があった前後の時間に日本にいたことを示す領収書のコピーと、クレジットカードを同封して返送しました。
念のため、返送前に確認書とカードが写った写真も撮っておきました。
補償結果が分かるまで
確認書を返送した時点では、不正利用された金額はアプリ上では僕の借入残高として残っていました。
ここでは、確認書を返送してから補償結果が分かるまでに気になった点を紹介します。
クレジットカードは再発行が必要
心情的には、不正利用されたACマスターカードを再発行したくありませんでした。
しかし、自分名義のカードで借り入れが発生しているため、カードは再発行することになりました。
郵送でも再発行できますが、僕はアコムの無人契約機で再発行しました。
再発行時には、暗証番号も変更しています。
また、再発行されたとしても、補償結果が分かるまではカードの利用を控えた方がよいと考えました。
金利は停止
ACマスターカードはリボ払い専用のため、返済日を過ぎると金利が発生します。
僕の場合、約40万円を不正キャッシングされたため、単純計算では1日あたり約197円の金利が発生する計算になります。
借りてもいないお金に金利がつくのはたまったものではありません。
アコムに確認したところ、不正利用の調査中ということもあり、結果が分かるまでは金利が上乗せされることはないとのことでした。
10月7日に補償結果の電話
被害に遭ってから約20日後の10月7日、アコムから電話がありました。
結果は、全額補償でした。
アプリを確認すると、返済予定額もなくなっていました。
担当者によると、東南アジアではスキミング被害が多いとのことでした。
僕自身、スキミング被害には注意しているつもりでしたが、今回の被害にはまったく気づけませんでした。
ただし、クレジットカードの管理に大きな落ち度がなかったことも、補償判断に影響したのではないかと考えています。
クレジットカード不正利用後の対応
正直、スキミングについては「自分は大丈夫」と考えていました。
しかし、実際に被害に遭ったことで、不正利用が発覚した後の対応と、今後の防止策について改めて考えるようになりました。
被害を知ったらすぐに電話する
今回、補償につながった要因の一つは、不正利用を知ってからすぐにコールセンターへ連絡したことだと考えています。
クレジットカードの不正利用には、補償対象となる期間が設けられています。
指定された期間を過ぎると補償されない可能性が高くなります。
カード会社によって補償期間や起算日の考え方は異なります。
そのため、不正利用が疑われる場合は、できるだけ早くカード会社へ連絡することが重要です。
また、被害に早く気づくためにも、カードの利用通知を設定し、定期的に利用明細を確認しておくことをおすすめします。
暗証番号は推測されにくい番号にする
クレジットカードの暗証番号は、第三者に推測されにくい番号を設定することが重要です。
例えば、以下のような番号は避けた方がよいでしょう。
- 自分や家族の誕生日
- 電話番号の一部
- 「1111」「1234」など単純な数字
- 住所や車のナンバーなどから推測できる番号
暗証番号を使った不正利用では、利用者側の管理状況によって補償対象外になる場合があります。
また、暗証番号をメモしてカードと一緒に保管することも避けるべきです。
今回、僕は暗証番号の管理について問題を指摘されませんでしたが、今後も第三者に知られないよう注意したいと思います。
クレジットカードが手元にあること
今回の不正利用では、クレジットカードそのものは僕の手元にありました。
紛失しているにもかかわらずカード会社へ届け出ていない場合などは、補償判断に影響する可能性があります。
重要なのは、カードやカード情報を適切に管理していたかどうかです。
カードを他人に貸したり、カード情報を不用意に教えたりすると、補償を受けられない可能性があります。
クレジットカードに署名してあること
クレジットカードの裏面に署名欄がある場合は、忘れずに署名しておきましょう。
最近は署名欄のないクレジットカードも発行されていますが、署名欄があるカードなら、必要に応じてサインしておくことが重要です。
大切なのは、カード会社が定める利用規約を守り、カードを適切に管理することです。
不正利用の補償は、カード会社による調査の結果、第三者による不正利用と認められることが前提です。
僕は結果的に補償を受けられましたが、同じ状況なら必ず補償されるとは限りません。
万が一のときに慌てないためにも、利用しているクレジットカードの補償規定を一度確認しておくことをおすすめします。
限度額は最小限に
今回の失敗ポイントの一つが、キャッシング限度額を必要以上に高く設定していたことです。
アコムから増額の案内があり、何気なく了承して設定していた50万円の限度額。
もし限度額が10万円程度であれば、ここまで大きな被害にはならなかったでしょう。
そもそも僕は、ACマスターカードで海外キャッシングした後は即日返済しています。
翌日には利用枠が戻るため、僕の使い方なら5万円程度の限度額でも十分です。
海外で使うクレジットカードは、必要以上に限度額を高くしない方が安心です。
不正利用で補償されるための条件
クレジットカードを不正利用された場合、必ずしもすべての被害が補償されるわけではありません。
今回、不正利用されたあとに補償を受けるための条件について調べました。
僕の場合は、カード会社から確認された事項に問題がなく、結果的に不正利用分を補償してもらえました。
とはいえ、特別な対策をしていたわけではありません。
普段からクレジットカードを適切に管理し、不正利用に気づいたらすぐに連絡することが重要です。
スキミングされたATMはある程度予想できる
今回、バリ島でスキミング被害に遭ったATMは、ある程度絞り込めています。
そう考える理由は3つあります。
- 前回のバリ旅行でも、不正キャッシング未遂があった
- ATMの操作表示に不安があるため、現地では特定の銀行のATMしか利用していない
- 前回と今回の旅行で、共通して利用したATMがある
僕はインドネシア語はもちろん、英語にも自信がありません。
そのため、バリ島で現金を引き出すときは、操作に慣れている特定のATMを繰り返し利用していました。
今回の被害と前回の不正キャッシング未遂を振り返ると、両方の旅行で利用したATMでカード情報を盗まれた可能性があると考えています。
ただし、カード情報が盗まれた場所をカード会社から特定されたわけではないため、「このATMが原因だった」と断定することはできません。
それでも、次回バリ島へ行ったときは、疑わしいATMの利用は避けるつもりです。
まとめ|スキミング被害から全額補償されるまで
今回のスキミング被害では、最終的にカード会社から不正キャッシング分を全額補償するとの連絡があり、解決しました。
被害発生から補償までの流れは以下の通りです。
| 日付 | 内容 |
|---|---|
| 2026年5月 | バリ島でカード情報を盗まれた可能性 |
| 2026年9月13日 | フランスで不正キャッシングが発生 |
| 2026年9月14日 | カード会社から電話があり、利用状況についてヒアリング |
| 2026年9月18日 | 確認書が届き、当日返送 |
| 2026年10月7日 | カード会社から全額補償との連絡 |
当初は補償結果が分かるまで2か月ほどかかる可能性があるとのことでしたが、実際には不正利用が発覚してから約3週間で全額補償の連絡を受けました。
今回気になったのが、補償された不正利用分を最終的に誰が負担するのかという点です。
Mastercardには、偽造カードが使われた取引について、一定の条件を満たすとカード発行会社からATM側の金融機関へチャージバックできる「責任移転」のルールがあります。
特に、ICチップ付きカードであるにもかかわらず、ATM側が磁気ストライプ方式でしか処理できないなど、セキュリティ面で弱い側がある場合には、ATM側の金融機関へ損失負担が移るケースがあります。
つまり、「偽造カードで現金を引き出せてしまった」という事実だけで単純に利用者が負担するわけではなく、カード会社・ATM側の金融機関・利用者それぞれの状況を確認したうえで、Mastercardのルールに沿って責任の所在が判断されるということです。
一方で、利用者側に重大な落ち度があれば、補償されない可能性もあります。
例えば、
- 暗証番号を他人に教えていた
- カードと暗証番号を一緒に管理していた
- 不正利用に気づいても長期間カード会社へ連絡しなかった
といったケースでは、利用者側に責任が生じる可能性があります。
今回のケースでは、カード会社の調査の結果、僕自身には全額補償されることになりました。
ただし、今回の被害で最終的にカード会社が負担したのか、ATM側の金融機関へ責任が移ったのかまでは確認できていません。
今回、全額補償されたとはいえ、不正利用が発覚してから結果が出るまでは不安な期間が続きました。
海外でクレジットカードやATMを利用したあとは、利用明細をこまめに確認し、身に覚えのない利用があればすぐにカード会社へ連絡することが重要です。
また、海外ATMを利用したあとにカード情報や暗証番号の流出が心配な場合は、暗証番号の変更やカードの再発行についてカード会社へ相談するとよいでしょう。
スキミングを完全に防ぐのは難しくても、不正利用を早く発見し、すぐにカード会社へ連絡することで被害を広げないことはできます。
今回の経験から、僕自身も今後は海外で利用するATMをより慎重に選び、帰国後もカード利用明細を確認するようにします。